Polnische Netwise S.A. schließt sich der collana Gruppe an
Startseite / Polnische Netwise S.A. schließt sich der collana Gruppe an Die
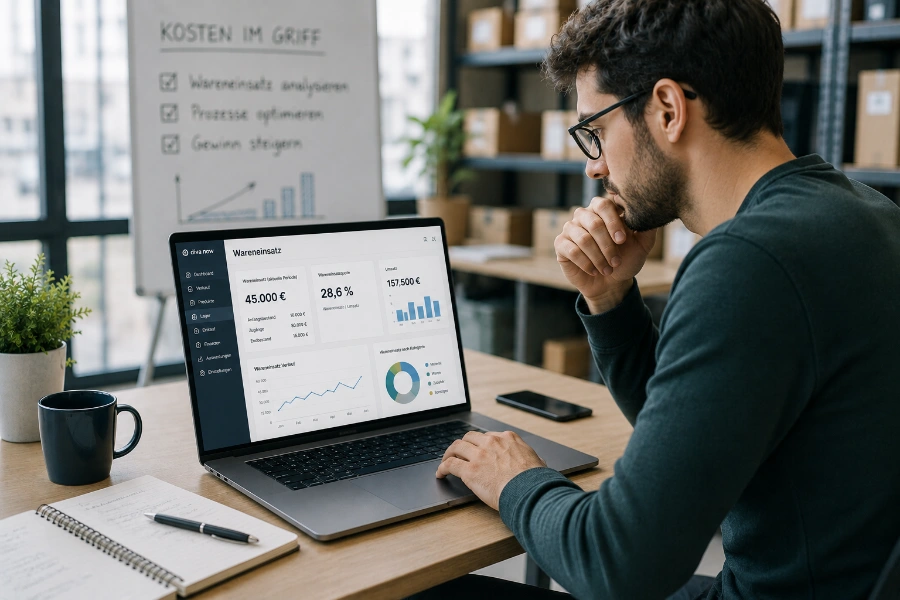
Der Wareneinsatz ist eine zentrale Kennzahl im Rechnungswesen und spielt eine entscheidende Rolle für Unternehmen im Handel, in Produktionsbetrieben und anderen Branchen. Mit einer präzisen Berechnung des Wareneinsatzes können Sie Ihre Kosten analysieren, anschließend optimieren und so Ihren Gewinn steigern.
In diesem Artikel erfahren Sie alles Wissenswerte über die Berechnung des Wareneinsatzes, seine Definition, die Wareneinsatzquote sowie praktische Tipps zur Optimierung.
Der Wareneinsatz beschreibt die Kosten für verkaufte Waren oder verbrauchte Materialien in einer bestimmten Periode. Er ist eine zentrale Kennzahl im Rechnungswesen und wird in der Gewinn- und Verlustrechnung (GuV) erfasst.
Die Berechnung erfolgt mit der Formel:
Wareneinsatz = Anfangsbestand + Zugänge – Endbestand
Sie gibt Auskunft darüber, wie viel für den Verkauf oder die Produktion aufgewendet wurde.
Der Wareneinsatz ist entscheidend für die Kostenkontrolle, die Preisgestaltung und die Ermittlung des Bruttogewinns in Unternehmen. Eine genaue Berechnung hilft, die Wirtschaftlichkeit zu bewerten.
Die Wareneinsatzquote stellt das Verhältnis zwischen Wareneinsatz und Umsatz dar. Sie wird genutzt, um die Effizienz eines Unternehmens zu bewerten und Branchenvergleiche anzustellen.
Mit der ERP-Lösung collana diva now können Unternehmen ihre Lagerhaltung, Produktion und Materialkosten effizient verwalten. Automatisierte Prozesse und Echtzeit-Daten helfen, den Wareneinsatz langfristig zu reduzieren.
Der Wareneinsatz beschreibt die Kosten, die ein Unternehmen für die verkauften Waren oder in der Produktion eingesetzten Materialien in einer bestimmten Periode aufwendet. Diese Kennzahl ist entscheidend, um den Materialaufwand zu erfassen und die Effizienz im Umgang mit Ressourcen zu bewerten.
Die Berechnung des Wareneinsatzes erfolgt üblicherweise in der Gewinn- und Verlustrechnung (GuV) und wird auf der Sollseite des GuV-Kontos verbucht. Die Definition umfasst sowohl den Anfangsbestand an Waren als auch Zugänge und den Jahresendbestand.
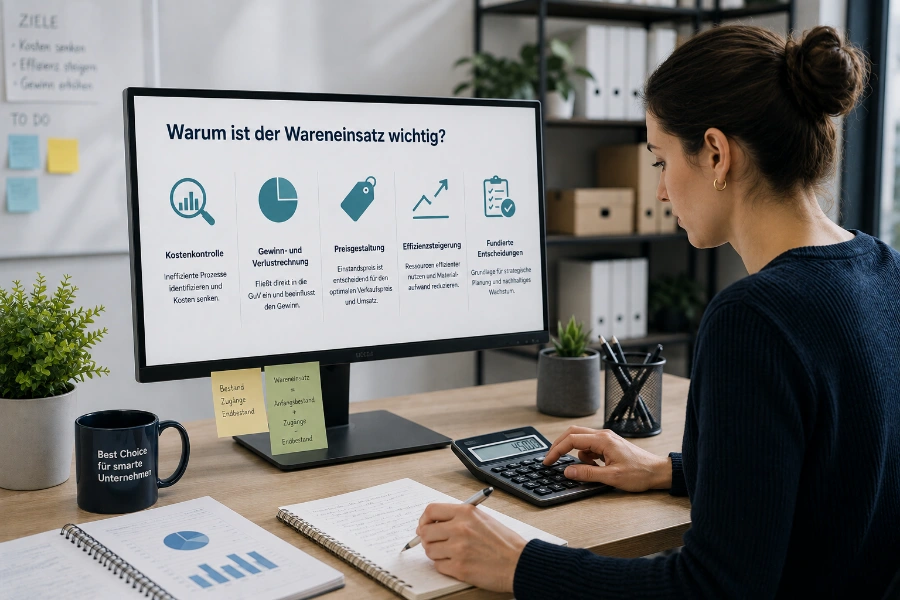
Der Wareneinsatz ist nicht nur eine Zahl, sondern eine Grundlage für unternehmerische Entscheidungen. Eine korrekte Berechnung des Wareneinsatzes ist unverzichtbar, da:
Kostenkontrolle: Unternehmen können durch die Analyse der Kosten für Waren und Materialien ineffiziente Prozesse identifizieren.
Gewinn- und Verlustrechnung (GuV): Der Wareneinsatz fließt direkt in die GuV ein und beeinflusst den ausgewiesenen Gewinn.
Preisgestaltung: Der Einstandspreis ist entscheidend, um den optimalen Verkaufspreis und damit den Umsatz zu berechnen.
Effizienzsteigerung: Mit einem genauen Überblick über den Materialaufwand können Ressourcen effizienter genutzt werden.
Die grundlegende Formel zur Berechnung lautet:
Wareneinsatz = Anfangsbestand + Zugänge – Endbestand
Dabei bedeutet:
Anfangsbestand: Die Menge der Waren zu Beginn der Periode.
Zugänge: Alle hinzugefügten Waren während der Periode.
Endbestand: Die noch vorhandene Menge an Waren am Ende der Periode.
Diese Formel bildet die Basis für die Berechnung des Wareneinsatzes, sei es in Produktionsbetrieben oder im Handel.
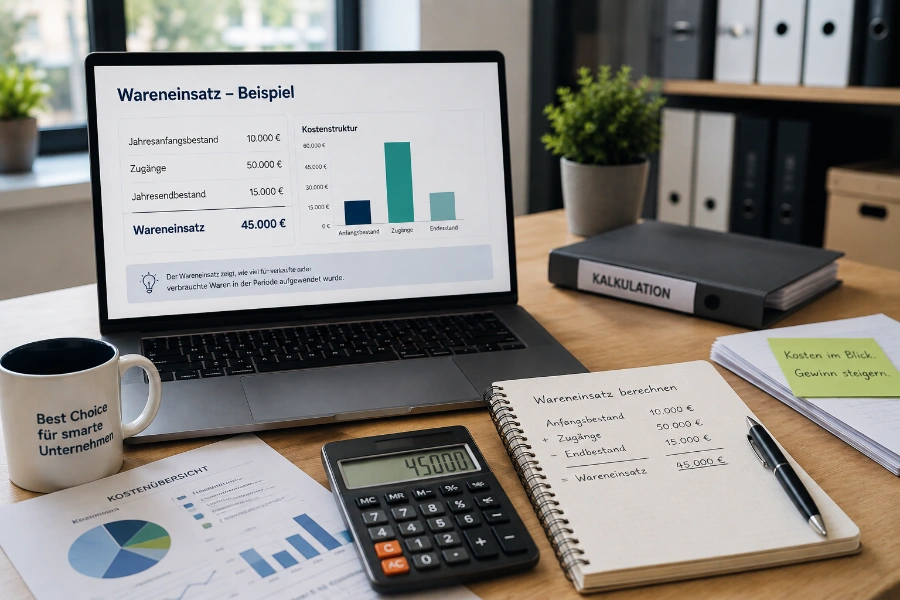
Nehmen wir an, ein Unternehmen hat folgende Werte, die wir verwenden, um den Wareneinsatz zu berechnen:
Wie folgt berechnet man den Wareneinsatz:
Wareneinsatz = 10.000 € + 50.000 € – 15.000 € = 45.000 €
In diesem Beispiel ergibt sich ein Wareneinsatz von 45.000 €. Dieser Wert zeigt, wie viel das Unternehmen für verkaufte oder verbrauchte Waren in der Periode aufgewendet hat.
Der Wareneinsatz allein reicht oft nicht aus, um die Wirtschaftlichkeit eines Unternehmens zu bewerten. Hier kommt die Wareneinsatzquote ins Spiel. Sie beschreibt das Verhältnis des Wareneinsatzes zum Umsatz und wird folgendermaßen berechnet:
Wareneinsatzquote = (Wareneinsatz / Umsatz) × 100
Eine niedrige Wareneinsatzquote zeigt, dass ein Unternehmen seine Kosten gut im Griff hat. Branchenabhängig liegt die Quote bei etwa 20–40 %, wobei Produktionsbetriebe oft höhere Werte haben.
Die Gewinn- und Verlustrechnung gibt Auskunft über den Erfolg eines Unternehmens im Geschäftsjahr. Der Wareneinsatz wird dort auf der Sollseite des GuV-Kontos als Materialaufwand verbucht.
Dieser Posten ist wichtig, um den Bruttogewinn zu ermitteln und somit den Beitrag zum Gesamterfolg des Unternehmens zu bestimmen.
Die Optimierung des Wareneinsatzes kann sich also positiv auf die Kostenstruktur und den Gewinn auswirken. Da stellt sich die Frage: Wo können Unternehmen konkret ansetzen?
Eine optimierte Lagerhaltung ist essenziell, um Verluste durch Verderb, Diebstahl oder Überlagerung zu minimieren. Regelmäßige Inventuren helfen dabei, den aktuellen Bestand im Blick zu behalten und frühzeitig auf mögliche Schwundquellen zu reagieren. Ein effizientes Lagermanagement kann zudem Platz sparen und die Lagerkosten senken.
Gute Beziehungen zu Ihren Lieferanten können langfristig die Kosten für Waren reduzieren. Verhandeln Sie über Rabatte, bessere Zahlungsbedingungen oder Mengenrabatte, um den Einstandspreis Ihrer Waren zu senken. Eine langfristige Zusammenarbeit mit zuverlässigen Lieferanten sorgt zudem für stabile Lieferketten und reduziert Risiken.
In Produktionsbetrieben ist es wichtig, die produzierte Menge optimal an die Nachfrage anzupassen. Überproduktion führt zu erhöhten Lagerkosten und gebundenem Kapital. Durch eine sorgfältige Planung der Stückzahlen und Produktionsmengen können Unternehmen die Kosten für Material und Lagerung deutlich reduzieren.
Moderne Softwarelösungen wie unsere collana diva now ermöglichen eine Automatisierung der Warenwirtschaft und der Berechnung des Wareneinsatzes. Mit diesen Lösungen behalten Sie den Überblick über Lagerbestände, Wareneingänge und -ausgänge in Echtzeit. Automatisierte Prozesse sparen Zeit, minimieren Fehler und tragen so zur langfristigen Optimierung Ihrer gesamten Kostenstruktur bei.
Der Wareneinsatz bezieht sich auf Waren im Handel, während der Materialaufwand Rohstoffe und Hilfsmittel in der Produktion umfasst.
In der Regel erfolgt die Berechnung am Ende eines Geschäftsjahres, kann aber auch quartalsweise oder monatlich vorgenommen werden.
Der Einstandspreis der Waren ist die Basis für die Kalkulation von Verkaufspreisen, um eine Gewinnmarge sicherzustellen.
Startseite / Polnische Netwise S.A. schließt sich der collana Gruppe an Die
Die collana Gruppe hat den Video-Podcast CoreShift by collana gestartet.
Die collana Gruppe hat einen Meilenstein erreicht, den nur wenige
Die ERP-Lösung ist speziell auf die Anforderungen des E-Commerce ausgelegt und bietet eine flexible Skalierbarkeit, die Sie bei Ihrem Wachstum begleitet.